Domain speicheradapter.de kaufen?
Wir ziehen mit dem Projekt
speicheradapter.de um.
Sind Sie am Kauf der Domain
speicheradapter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain speicheradapter.de kaufen?
Warum ist die kalkulatorische Abschreibung niedriger als die bilanzmäßige Abschreibung?
Die kalkulatorische Abschreibung ist niedriger als die bilanzmäßige Abschreibung, da sie aufgrund von betriebswirtschaftlichen Überlegungen und nicht aufgrund von gesetzlichen Vorschriften festgelegt wird. Bei der kalkulatorischen Abschreibung werden beispielsweise auch der Nutzungswert und der technische Fortschritt berücksichtigt, während bei der bilanzmäßigen Abschreibung nur die Anschaffungskosten und die Nutzungsdauer des Vermögensgegenstands berücksichtigt werden. **
Warum degressive Abschreibung?
Die degressive Abschreibung wird oft gewählt, um in den ersten Jahren eines Anlageguts höhere Abschreibungskosten geltend zu machen. Dies kann dazu beitragen, die steuerliche Belastung zu reduzieren und die Liquidität des Unternehmens zu verbessern. Zudem spiegelt die degressive Abschreibung die tatsächliche Wertminderung eines Anlageguts besser wider, da viele Vermögenswerte in den ersten Jahren schneller an Wert verlieren. Durch die degressive Abschreibung können Unternehmen auch schneller Kapital für neue Investitionen akkumulieren. Letztendlich kann die degressive Abschreibung auch dazu beitragen, die Wettbewerbsfähigkeit eines Unternehmens zu stärken, indem es schneller auf Veränderungen im Markt reagieren kann. **

Ähnliche Suchbegriffe für Abschreibung
Top-Angebote
Produkte zum Begriff Abschreibung:
-
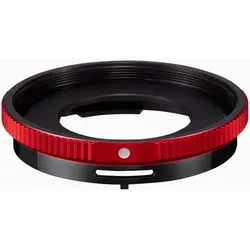
CLA-T01 Konverter-AdapterAdapter zur Montage von FCON-T01, FCON-T02, TCON-T01 an TG-1 bis TG-7, sichere Verbindung, kompatibel mit Filtereinsatz, ermöglicht Weitwinkel-, Fischaugen- und Teleeffekte, robust, ideal für kreative Outdoor-Fotografie unter extremen Bedingungen.29,90 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Rugenstein, Kai: ÜbertragungÜbertragung , In den Vorstellungen darüber, was Übertragung ist und wie es mit ihr umzugehen gilt, zeigen sich deutlicher als bei jedem anderen psychoanalytischen Konzept die Positionen zu Grundfragen der psychodynamischen Theorie und Praxis. Inwieweit ist die analytische Beziehung eine bloße Wiederholung von Vergangenem, eine geheimnisvolle Kommunikation von Unbewusst zu Unbewusst, eine aufgabenorientierte Zusammenarbeit, eine reale Neuerfahrung oder etwas ganz Anderes? Kai Rugenstein stellt die einflussreichsten Modelle von Übertragung und Gegenübertragung vor und entwickelt in Orientierung an der intersubjektiven Triebtheorie Jean Laplanches ein zeitgemäßes Verständnis verschiedener Übertragungsphänomene. Abschließend widmet sich der Autor konkreten Fragen der Behandlungstechnik und regt Leserinnen und Leser mit klinischen Beispielen dazu an, selbst eine Übertragung zu vollziehen: einen Transfer des vermittelten Wissens in die eigene Praxis. , Kennzeichenhalterungen > Karosserie & Exterieur Styling , Erscheinungsjahr: 202409, Produktform: Kartoniert, Titel der Reihe: Analyse der Psyche und Psychotherapie##, Autoren: Rugenstein, Kai, Seitenzahl/Blattzahl: 140, Keyword: Analyse der Psyche; Behandlungstechnik; Einführung; Freud; Gegenübertragung; Geschichte der Psychoanalyse; Grundlagenwissen; Jean Laplanche; Psychoanalyse; Psychodynamische Psychotherapie; Reihe; Tiefenpsychologie; tiefenpsychologisch fundierte Psychotherapie; Übertragung; Übertragungskonzept, Fachschema: Analyse / Psychoanalyse~Psychoanalyse - Psychoanalytiker~Psychotherapie / Psychoanalyse~Psychologie / Emotionen, Sexualität~Psychologie / Person, Persönlichkeit, Ich-Psychologie~Psychotherapie - Psychotherapeut~Therapie / Psychotherapie~Hilfe / Lebenshilfe~Lebenshilfe, Fachkategorie: Psychoanalyse (Freud)~Psychologie: Emotionen~Das Selbst, das Ich, Identität und Persönlichkeit~Ratgeber, Sachbuch: Psychologie, Warengruppe: TB/Psychologie/Allgemeines, Lexika, Fachkategorie: Psychotherapie, allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Psychosozial Verlag GbR, Verlag: Psychosozial Verlag GbR, Verlag: Psychosozial-Verlag GmbH & Co. KG, Länge: 200, Breite: 119, Höhe: 12, Gewicht: 196, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Recht der SE und der grenzüberschreitenden UmwandlungRecht der SE und der grenzüberschreitenden Umwandlung , Zum Werk Der Kommentar zur SE (europ. AG) und zur grenzüberschreitenden Umwandlung wurde von ausgewiesenen Expertinnen und Experten auf dem Gebiet der SE und der grenzüberschreitenden Mobilität von Unternehmengeschrieben. Er soll in wissenschaftlich fundierter Weise den Bedürfnissen der Praxis gerecht werden. Kommentiert wird nicht nur das Recht der SE (SE-VO, SEAG und das die Beteiligung der Arbeitnehmer regelnde SEBG). Erläutert wird vielmehr auch das Recht der - in der Gestaltungspraxis häufig eine Alternative zur Gründung einer SE bildenden - grenzüberschreitenden Umwandlung in seinen drei Unterarten der Verschmelzung, der Spaltung und des Formwechsels, nämlich §§ 305-345 UmwG, das MgVG und das MgFSG. Ein umfangreicher Abschnitt ist den steuerrechtlichen Vorschriften über die SE und die grenzüberschreitende Umwandlung gewidmet. Kommentiert werden SE-VO mit SEAG SE-Beteiligungsgesetz - SEBG Recht der grenzüberschreitenden Verschmelzung (§§ 305 ff. UmwG, MgVG) Recht der grenzüberschreitenden Spaltung (§§ 320 ff. UmwG, MgFSG Recht des grenzüberschreitenden Formwechsels (§§ 333 ff. UmwG, MgFSG) die SE im Steuerrecht Vorteile auf einen Blick kompakte Darstellung aller die SE betreffenden Probleme einschließlich grenzüberschreitende Unternehmensmobilität, Mitbestimmung und Steuerrecht praxisorientiert Zur Neuauflage Die Neuauflage berücksichtigt neue Rechtsprechung und Literatur, ferner die folgenden, seit der Vorauflage in Kraft getretenen Reformgesetze: G über die gleichberechtigte Teilhabe von Frauen an Führungspositionen (FüPoG II) G zur Umsetzung der Digitalisierungs-RL MoPeG G zur Einführung virtueller Hauptversammlungen von Aktiengesellschaften und Änderung genossenschafts- sowie insolvenz- und restrukturierungsrechtlicher Vorschriften G zur Umsetzung der Umwandlungs-RL (UmRUG) G zur Umsetzung der RL (EU) 2021/2101 im Hinblick auf die Offenlegung von Ertragsteuerinformationen durch bestimmte Unternehmen und Zweigniederlassungen ZukunftsfinanzierungsG Zielgruppe Für Rechtsanwaltschaft, Richterschaft, Unternehmen, Bibliotheken. , Tagfahrleuchten > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20241231, Produktform: Leinen, Titel der Reihe: Beck Kurzkommentare##, Redaktion: Habersack, Mathias~Drinhausen, Florian, Edition: NED, Auflage: 24004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1500, Keyword: Europäische Aktiengesellschaft; Europäische Gesellschaft; SEAG; SEBG; Societas Europaea; Steuerrecht, Fachschema: Europarecht~Internationales Recht / Europarecht~Gesellschaftsrecht~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschaftsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Produktverfügbarkeit: 02, Blätteranzahl: 1866 Blätter, Länge: 194, Breite: 128, Höhe: 61, Gewicht: 1270, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,259,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann außerplanmäßige Abschreibung?
Außerplanmäßige Abschreibungen treten in der Regel auf, wenn der Buchwert eines Vermögenswerts plötzlich und unerwartet sinkt, beispielsweise aufgrund von Wertminderungen, technologischen Entwicklungen oder wirtschaftlichen Veränderungen. Wann also tritt eine außerplanmäßige Abschreibung ein? Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen Vermögenswert nicht mehr wie geplant nutzen kann oder wenn sich die Marktwerte von Vermögenswerten drastisch verändern. Außerdem können außerplanmäßige Abschreibungen auch aufgrund von Naturkatastrophen, Rechtsstreitigkeiten oder anderen unvorhergesehenen Ereignissen erforderlich sein. Letztendlich ist es wichtig, dass Unternehmen ihre Vermögenswerte regelmäßig auf Wertminderungen prüfen, um außerplanmäßige Abschreibungen rechtzeitig vornehmen zu können. **
-
Ist Abschreibung gewinnmindernd?
Ja, Abschreibungen sind gewinnmindernd, da sie die Kosten für die Nutzung und den Wertverlust von Vermögenswerten über ihre Lebensdauer hinweg erfassen. Durch Abschreibungen wird der Gewinn eines Unternehmens verringert, da sie als Aufwand in der Gewinn- und Verlustrechnung verbucht werden. Dies führt zu einer Reduzierung des steuerpflichtigen Gewinns und damit auch der Steuerlast des Unternehmens. Abschreibungen sind daher ein wichtiger Bestandteil der finanziellen Berichterstattung und helfen Unternehmen, ihre tatsächlichen finanziellen Leistungen genau zu erfassen. **
-
Warum lineare Abschreibung?
Die lineare Abschreibungsmethode wird häufig verwendet, da sie einfach zu berechnen und zu verstehen ist. Sie verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, was zu einer gleichmäßigen Verteilung der Kosten führt. Dies kann die finanzielle Planung und Budgetierung erleichtern. Darüber hinaus entspricht die lineare Abschreibungsmethode oft am besten dem tatsächlichen Wertverlust eines Vermögenswerts im Laufe der Zeit. Unternehmen wählen diese Methode, um eine konsistente und transparente Buchführung zu gewährleisten und um den Wertverlust ihrer Vermögenswerte angemessen zu berücksichtigen. **
-
Wann lineare Abschreibung?
Wann lineare Abschreibung? Die lineare Abschreibungsmethode wird in der Regel verwendet, wenn der Wertverlust eines Vermögenswerts über die Zeit gleichmäßig ist. Dies bedeutet, dass der Vermögenswert jedes Jahr um den gleichen Betrag abgeschrieben wird. Die lineare Abschreibung eignet sich gut für Vermögenswerte wie Gebäude, Maschinen oder Fahrzeuge, deren Wertverlust linear und vorhersehbar ist. Sie ermöglicht eine einfache Berechnung der Abschreibungsbeträge und eine gleichmäßige Verteilung der Kosten über die Nutzungsdauer des Vermögenswerts. Im Gegensatz zur degressiven Abschreibung, bei der die Abschreibungsbeträge in den ersten Jahren höher sind und dann abnehmen, bleibt der Abschreibungsbetrag bei der linearen Abschreibung konstant. Dies kann dazu beitragen, die Buchhaltung und Finanzplanung für Unternehmen einfacher und transparenter zu gestalten. Letztendlich hängt die Entscheidung für die lineare Abschreibung von der Art des Vermögenswerts, seiner Nutzungsdauer und dem Wertverlustmuster ab. Es ist wichtig, die verschiedenen Abschreibungsmethoden zu verstehen und diejenige auszuwählen, die am besten zu den spezif **

Wann Abschreibung möglich?
Abschreibungen sind möglich, wenn ein Vermögenswert an Wert verliert, entweder aufgrund von Abnutzung, technologischer Überholung oder anderen Faktoren. Unternehmen können Abschreibungen vornehmen, um den tatsächlichen Wertverlust ihrer Vermögenswerte im Laufe der Zeit zu erfassen. Die Abschreibungsmethode und -dauer hängen von der Art des Vermögenswerts ab und werden in der Regel nach den geltenden Rechnungslegungsvorschriften festgelegt. Abschreibungen sind wichtig, um die finanzielle Gesundheit eines Unternehmens korrekt darzustellen und die Genauigkeit der Bilanz zu gewährleisten. Wann Abschreibung möglich? **
Wann degressive Abschreibung?
Die degressive Abschreibung wird angewendet, wenn ein Vermögenswert in den ersten Jahren seines Lebenszyklus einen höheren Wertverlust aufweist. Dies kann aufgrund einer schnelleren technologischen Entwicklung, einer höheren Abnutzung oder einer höheren Nutzung des Vermögenswerts der Fall sein. Die degressive Abschreibung ermöglicht es Unternehmen, in den ersten Jahren höhere Abschreibungen vorzunehmen und somit ihre steuerliche Belastung zu reduzieren. Es ist wichtig zu beachten, dass die degressive Abschreibung im Laufe der Zeit abnimmt und in späteren Jahren weniger Abschreibungen vorgenommen werden. Unternehmen müssen die Vorschriften ihres jeweiligen Steuerrechts beachten, um festzustellen, ob die degressive Abschreibung für sie geeignet ist. **
Top-Angebote
Produkte zum Begriff Abschreibung:
-
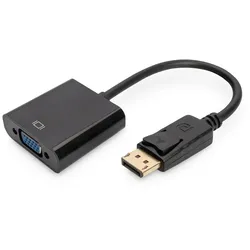
Digitus DisplayPort Adapter / KonverterNutzen Sie eine DisplayPort-Videoquelle mit Ihrem VGA-Beamer oder Display ohne Qualitätsverlust Auf einen Blick Kabel0,15 m AnschlüsseDisplayPort auf VGA (D-Sub) AusführungSchwarz Produktbeschreibung - Ideal für die Verbindung von PCs oder Notebooks mit einem VGA-Monitor oder Beamer - Kostenersparnis für ein Upgrade auf ein DP-Display - Unterstützt Monitorauflösungen von bis zu 1920 x 1200p - Unterstützt HDTV-Auflösungen von bis zu 1080p / 60 Hz - Plug and Play, kein zusätzlicher Treiber und kein Netzteil notwendig - Robustes Kabel mit Adern aus Kupfer, mit Folien- und Geflechtschirm für eine verlässliche Verbindung - Doppelte Schirmung für optimale Bildqualität - Schnappbefestigung für festen Sitz des Steckers Dieser Adapter / Konverter eignet sich z.B. ideal zum Anschluss eines Notebooks oder Computers mit DP-Schnittstelle an einen VGA-Monitor, Beamer, LCD-/TFT-Monitor über ein VGA-Monitorkabel. Alle technischen Daten anzeigen (14 Angaben) MerkmaleBeschichtung SteckerkontakteNicke...7,37 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
CLA-T01 Konverter-AdapterAdapter zur Montage von FCON-T01, FCON-T02, TCON-T01 an TG-1 bis TG-7, sichere Verbindung, kompatibel mit Filtereinsatz, ermöglicht Weitwinkel-, Fischaugen- und Teleeffekte, robust, ideal für kreative Outdoor-Fotografie unter extremen Bedingungen.29,90 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Warum ist die kalkulatorische Abschreibung niedriger als die bilanzmäßige Abschreibung?
Die kalkulatorische Abschreibung ist niedriger als die bilanzmäßige Abschreibung, da sie aufgrund von betriebswirtschaftlichen Überlegungen und nicht aufgrund von gesetzlichen Vorschriften festgelegt wird. Bei der kalkulatorischen Abschreibung werden beispielsweise auch der Nutzungswert und der technische Fortschritt berücksichtigt, während bei der bilanzmäßigen Abschreibung nur die Anschaffungskosten und die Nutzungsdauer des Vermögensgegenstands berücksichtigt werden. **
-
Warum degressive Abschreibung?
Die degressive Abschreibung wird oft gewählt, um in den ersten Jahren eines Anlageguts höhere Abschreibungskosten geltend zu machen. Dies kann dazu beitragen, die steuerliche Belastung zu reduzieren und die Liquidität des Unternehmens zu verbessern. Zudem spiegelt die degressive Abschreibung die tatsächliche Wertminderung eines Anlageguts besser wider, da viele Vermögenswerte in den ersten Jahren schneller an Wert verlieren. Durch die degressive Abschreibung können Unternehmen auch schneller Kapital für neue Investitionen akkumulieren. Letztendlich kann die degressive Abschreibung auch dazu beitragen, die Wettbewerbsfähigkeit eines Unternehmens zu stärken, indem es schneller auf Veränderungen im Markt reagieren kann. **
-
Wann außerplanmäßige Abschreibung?
Außerplanmäßige Abschreibungen treten in der Regel auf, wenn der Buchwert eines Vermögenswerts plötzlich und unerwartet sinkt, beispielsweise aufgrund von Wertminderungen, technologischen Entwicklungen oder wirtschaftlichen Veränderungen. Wann also tritt eine außerplanmäßige Abschreibung ein? Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen Vermögenswert nicht mehr wie geplant nutzen kann oder wenn sich die Marktwerte von Vermögenswerten drastisch verändern. Außerdem können außerplanmäßige Abschreibungen auch aufgrund von Naturkatastrophen, Rechtsstreitigkeiten oder anderen unvorhergesehenen Ereignissen erforderlich sein. Letztendlich ist es wichtig, dass Unternehmen ihre Vermögenswerte regelmäßig auf Wertminderungen prüfen, um außerplanmäßige Abschreibungen rechtzeitig vornehmen zu können. **
-
Ist Abschreibung gewinnmindernd?
Ja, Abschreibungen sind gewinnmindernd, da sie die Kosten für die Nutzung und den Wertverlust von Vermögenswerten über ihre Lebensdauer hinweg erfassen. Durch Abschreibungen wird der Gewinn eines Unternehmens verringert, da sie als Aufwand in der Gewinn- und Verlustrechnung verbucht werden. Dies führt zu einer Reduzierung des steuerpflichtigen Gewinns und damit auch der Steuerlast des Unternehmens. Abschreibungen sind daher ein wichtiger Bestandteil der finanziellen Berichterstattung und helfen Unternehmen, ihre tatsächlichen finanziellen Leistungen genau zu erfassen. **
Ähnliche Suchbegriffe für Abschreibung
-
Rugenstein, Kai: ÜbertragungÜbertragung , In den Vorstellungen darüber, was Übertragung ist und wie es mit ihr umzugehen gilt, zeigen sich deutlicher als bei jedem anderen psychoanalytischen Konzept die Positionen zu Grundfragen der psychodynamischen Theorie und Praxis. Inwieweit ist die analytische Beziehung eine bloße Wiederholung von Vergangenem, eine geheimnisvolle Kommunikation von Unbewusst zu Unbewusst, eine aufgabenorientierte Zusammenarbeit, eine reale Neuerfahrung oder etwas ganz Anderes? Kai Rugenstein stellt die einflussreichsten Modelle von Übertragung und Gegenübertragung vor und entwickelt in Orientierung an der intersubjektiven Triebtheorie Jean Laplanches ein zeitgemäßes Verständnis verschiedener Übertragungsphänomene. Abschließend widmet sich der Autor konkreten Fragen der Behandlungstechnik und regt Leserinnen und Leser mit klinischen Beispielen dazu an, selbst eine Übertragung zu vollziehen: einen Transfer des vermittelten Wissens in die eigene Praxis. , Kennzeichenhalterungen > Karosserie & Exterieur Styling , Erscheinungsjahr: 202409, Produktform: Kartoniert, Titel der Reihe: Analyse der Psyche und Psychotherapie##, Autoren: Rugenstein, Kai, Seitenzahl/Blattzahl: 140, Keyword: Analyse der Psyche; Behandlungstechnik; Einführung; Freud; Gegenübertragung; Geschichte der Psychoanalyse; Grundlagenwissen; Jean Laplanche; Psychoanalyse; Psychodynamische Psychotherapie; Reihe; Tiefenpsychologie; tiefenpsychologisch fundierte Psychotherapie; Übertragung; Übertragungskonzept, Fachschema: Analyse / Psychoanalyse~Psychoanalyse - Psychoanalytiker~Psychotherapie / Psychoanalyse~Psychologie / Emotionen, Sexualität~Psychologie / Person, Persönlichkeit, Ich-Psychologie~Psychotherapie - Psychotherapeut~Therapie / Psychotherapie~Hilfe / Lebenshilfe~Lebenshilfe, Fachkategorie: Psychoanalyse (Freud)~Psychologie: Emotionen~Das Selbst, das Ich, Identität und Persönlichkeit~Ratgeber, Sachbuch: Psychologie, Warengruppe: TB/Psychologie/Allgemeines, Lexika, Fachkategorie: Psychotherapie, allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Psychosozial Verlag GbR, Verlag: Psychosozial Verlag GbR, Verlag: Psychosozial-Verlag GmbH & Co. KG, Länge: 200, Breite: 119, Höhe: 12, Gewicht: 196, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Recht der SE und der grenzüberschreitenden UmwandlungRecht der SE und der grenzüberschreitenden Umwandlung , Zum Werk Der Kommentar zur SE (europ. AG) und zur grenzüberschreitenden Umwandlung wurde von ausgewiesenen Expertinnen und Experten auf dem Gebiet der SE und der grenzüberschreitenden Mobilität von Unternehmengeschrieben. Er soll in wissenschaftlich fundierter Weise den Bedürfnissen der Praxis gerecht werden. Kommentiert wird nicht nur das Recht der SE (SE-VO, SEAG und das die Beteiligung der Arbeitnehmer regelnde SEBG). Erläutert wird vielmehr auch das Recht der - in der Gestaltungspraxis häufig eine Alternative zur Gründung einer SE bildenden - grenzüberschreitenden Umwandlung in seinen drei Unterarten der Verschmelzung, der Spaltung und des Formwechsels, nämlich §§ 305-345 UmwG, das MgVG und das MgFSG. Ein umfangreicher Abschnitt ist den steuerrechtlichen Vorschriften über die SE und die grenzüberschreitende Umwandlung gewidmet. Kommentiert werden SE-VO mit SEAG SE-Beteiligungsgesetz - SEBG Recht der grenzüberschreitenden Verschmelzung (§§ 305 ff. UmwG, MgVG) Recht der grenzüberschreitenden Spaltung (§§ 320 ff. UmwG, MgFSG Recht des grenzüberschreitenden Formwechsels (§§ 333 ff. UmwG, MgFSG) die SE im Steuerrecht Vorteile auf einen Blick kompakte Darstellung aller die SE betreffenden Probleme einschließlich grenzüberschreitende Unternehmensmobilität, Mitbestimmung und Steuerrecht praxisorientiert Zur Neuauflage Die Neuauflage berücksichtigt neue Rechtsprechung und Literatur, ferner die folgenden, seit der Vorauflage in Kraft getretenen Reformgesetze: G über die gleichberechtigte Teilhabe von Frauen an Führungspositionen (FüPoG II) G zur Umsetzung der Digitalisierungs-RL MoPeG G zur Einführung virtueller Hauptversammlungen von Aktiengesellschaften und Änderung genossenschafts- sowie insolvenz- und restrukturierungsrechtlicher Vorschriften G zur Umsetzung der Umwandlungs-RL (UmRUG) G zur Umsetzung der RL (EU) 2021/2101 im Hinblick auf die Offenlegung von Ertragsteuerinformationen durch bestimmte Unternehmen und Zweigniederlassungen ZukunftsfinanzierungsG Zielgruppe Für Rechtsanwaltschaft, Richterschaft, Unternehmen, Bibliotheken. , Tagfahrleuchten > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20241231, Produktform: Leinen, Titel der Reihe: Beck Kurzkommentare##, Redaktion: Habersack, Mathias~Drinhausen, Florian, Edition: NED, Auflage: 24004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1500, Keyword: Europäische Aktiengesellschaft; Europäische Gesellschaft; SEAG; SEBG; Societas Europaea; Steuerrecht, Fachschema: Europarecht~Internationales Recht / Europarecht~Gesellschaftsrecht~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschaftsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Produktverfügbarkeit: 02, Blätteranzahl: 1866 Blätter, Länge: 194, Breite: 128, Höhe: 61, Gewicht: 1270, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,259,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
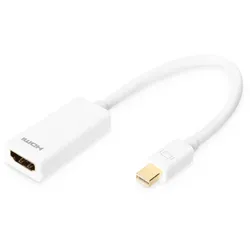
Digitus DisplayPort Adapter / KonverterSorgt für eine geringere Belastung der Schnittstelle. – - Unterstützt DP++ Dual-Mode Dieser digitale HD Video-/Audio Adapter / Konverter eignet sich z.B. ideal zum Anschluss eines MacBook®, MacBook Air®, MacBook Pro®, iMac®, Mac Mini® und Mac Pro® an einen HDMI-Monitor oder Beamer, LCD-/TFT-Monitor, LED- oder plasma TV über ein HDMI-Kabel. Auf einen Blick Kabel0,15 m AnschlüsseMini DisplayPort auf HDMI AusführungWeiß LieferumfangMenge pro Packung: 1 Stück(e) Alle technischen Daten anzeigen (14 Angaben) MerkmaleBeschichtung SteckerkontakteNickelKabellänge0,15 mAnschluss 1Mini DisplayPortAnschluss 2HDMISteckverbinder 1 GeschlechtSteckerSteckverbinder 2 GeschlechtBuchseDisplayPorts-Version1.1aKabelmaterialKupferProduktfarbeWeißMagnetisch abgeschirmtJaAWG Kabelgröße32Steckerverbindung (Anschluss)Stecker/Buchse ZertifikateZertifizierungUL, CE LieferumfangMenge pro Packung1 Stück(e) Technische Daten laut Hersteller, bereitgestellt über Icecat. Änderungen und Irrtümer vorbehalten.6,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Digitus DisplayPort Adapter / KonverterNutzen Sie Ihren vorhanden VGA-Monitor mit einem DisplayPort-Gerät - Perfekt für Video-Streams, für Gaming oder zur Erweiterung des Arbeitsplatzes - Unterstützt HDTV-Auflösungen von bis zu 1080p / 60 Hz - Plug and Play, kein zusätzlicher Treiber und kein Netzteil notwendig - Schnappbefestigung (DP) / Schraubbefestigung (VGA) für festen Sitz der Stecker - Robustes Kabel mit Adern aus Kupfer, mit Folien- und Geflechtschirm für eine verlässliche Verbindung Auf einen Blick Kabel0,15 m AnschlüsseDisplayPort auf VGA (D-Sub) AusführungSchwarz Produktbeschreibung Dieser Adapter / Konverter eignet sich z.B. ideal zum Anschluss eines Notebooks oder Computers mit DP-Schnittstelle an einen VGA-Monitor, Beamer, LCD-/TFT-Monitor über ein VGA-Monitorkabel. Alle technischen Daten anzeigen (12 Angaben) MerkmaleAnschluss1 FormfaktorGeradeAnschluss2 FormfaktorGeradeBeschichtung SteckerkontakteNickelKabellänge0,15 mAnschluss 1DisplayPortAnschluss 2VGA (D-Sub)Steckverbinder 1 GeschlechtSteckerSteckverbi...10,33 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Warum lineare Abschreibung?
Die lineare Abschreibungsmethode wird häufig verwendet, da sie einfach zu berechnen und zu verstehen ist. Sie verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, was zu einer gleichmäßigen Verteilung der Kosten führt. Dies kann die finanzielle Planung und Budgetierung erleichtern. Darüber hinaus entspricht die lineare Abschreibungsmethode oft am besten dem tatsächlichen Wertverlust eines Vermögenswerts im Laufe der Zeit. Unternehmen wählen diese Methode, um eine konsistente und transparente Buchführung zu gewährleisten und um den Wertverlust ihrer Vermögenswerte angemessen zu berücksichtigen. **
-
Wann lineare Abschreibung?
Wann lineare Abschreibung? Die lineare Abschreibungsmethode wird in der Regel verwendet, wenn der Wertverlust eines Vermögenswerts über die Zeit gleichmäßig ist. Dies bedeutet, dass der Vermögenswert jedes Jahr um den gleichen Betrag abgeschrieben wird. Die lineare Abschreibung eignet sich gut für Vermögenswerte wie Gebäude, Maschinen oder Fahrzeuge, deren Wertverlust linear und vorhersehbar ist. Sie ermöglicht eine einfache Berechnung der Abschreibungsbeträge und eine gleichmäßige Verteilung der Kosten über die Nutzungsdauer des Vermögenswerts. Im Gegensatz zur degressiven Abschreibung, bei der die Abschreibungsbeträge in den ersten Jahren höher sind und dann abnehmen, bleibt der Abschreibungsbetrag bei der linearen Abschreibung konstant. Dies kann dazu beitragen, die Buchhaltung und Finanzplanung für Unternehmen einfacher und transparenter zu gestalten. Letztendlich hängt die Entscheidung für die lineare Abschreibung von der Art des Vermögenswerts, seiner Nutzungsdauer und dem Wertverlustmuster ab. Es ist wichtig, die verschiedenen Abschreibungsmethoden zu verstehen und diejenige auszuwählen, die am besten zu den spezif **
-
Wann Abschreibung möglich?
Abschreibungen sind möglich, wenn ein Vermögenswert an Wert verliert, entweder aufgrund von Abnutzung, technologischer Überholung oder anderen Faktoren. Unternehmen können Abschreibungen vornehmen, um den tatsächlichen Wertverlust ihrer Vermögenswerte im Laufe der Zeit zu erfassen. Die Abschreibungsmethode und -dauer hängen von der Art des Vermögenswerts ab und werden in der Regel nach den geltenden Rechnungslegungsvorschriften festgelegt. Abschreibungen sind wichtig, um die finanzielle Gesundheit eines Unternehmens korrekt darzustellen und die Genauigkeit der Bilanz zu gewährleisten. Wann Abschreibung möglich? **
-
Wann degressive Abschreibung?
Die degressive Abschreibung wird angewendet, wenn ein Vermögenswert in den ersten Jahren seines Lebenszyklus einen höheren Wertverlust aufweist. Dies kann aufgrund einer schnelleren technologischen Entwicklung, einer höheren Abnutzung oder einer höheren Nutzung des Vermögenswerts der Fall sein. Die degressive Abschreibung ermöglicht es Unternehmen, in den ersten Jahren höhere Abschreibungen vorzunehmen und somit ihre steuerliche Belastung zu reduzieren. Es ist wichtig zu beachten, dass die degressive Abschreibung im Laufe der Zeit abnimmt und in späteren Jahren weniger Abschreibungen vorgenommen werden. Unternehmen müssen die Vorschriften ihres jeweiligen Steuerrechts beachten, um festzustellen, ob die degressive Abschreibung für sie geeignet ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.